
Անկանխիկ համակարգը տարեցների մի մասին հետվճար է տալիս, մյուսներին՝ կախված դարձնում «օգնողներից»
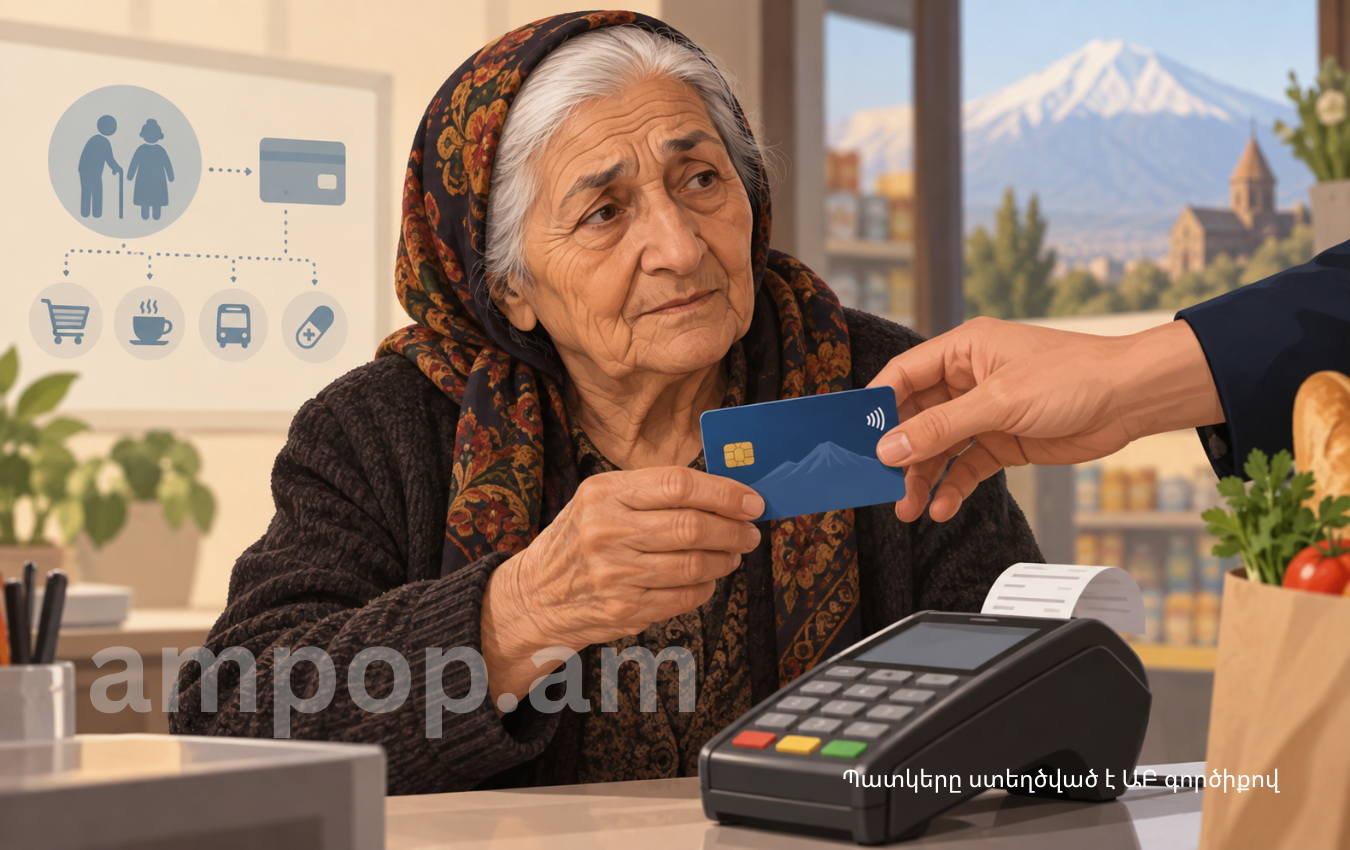
74-ամյա Հրաչյա Հարությունյանն ապրիլից կենսաթոշակը ստանում է բանկային քարտով։ Մինչ այդ տարիներ շարունակ այն կանխիկ էր ստանում՝ «Հայփոստից»։ Սկզբում երկու անգամ բանկոմատից հանել է ամբողջ գումարը, իսկ հիմա փորձում է գնումները քարտով անել։
«Դեռ սովորում եմ՝ ինչքան եմ ծախսել, ինչքան ունեմ։ Քարտս տամ խանութին, ամբողջ գումարը տանեն՝ ի՞նչ եմ անելու ամբողջ ամիս։ Կամ կնունք-ծնունդի եմ հրավիրված, տանեմ քարտս նվեր տա՞մ»,- ասում է նա։
Քարտի մնացորդը Հրաչյան հաշվում է խանութներից ստացած կտրոններով․ դրանք պահում է, հետո գումարում ու հանում, որպեսզի հասկանա՝ որքան գումար է մնացել հաշվին։
«Էն ժամանակ եղած թոշակն էր գրպանումս, հիմա ծախսած թոշակից ստացած չեկերն են», – ասում է նա։
Հրաչյան կարողացել է որոշ չափով հարմարվել նոր համակարգին։ Բայց բոլոր տարեցները չէ, որ կարողանում են ինքնուրույն օգտվել բանկոմատից, քարտով վճարել կամ ստուգել հաշվի մնացորդը։
Նրանցից ոմանք քարտն ու գաղտնաբառը փոխանցում են ավելի երիտասարդ «օգնողների»՝ շատ հաճախ նաև ընտանիքի անդամ չհանդիսացող մարդկանց, որպեսզի վերջիններս կանխիկացնեն գումարը կամ իրենց փոխարեն գնումներ կատարեն։ Այդպես կենսաթոշակառուն կարող է մասամբ կորցնել սեփական եկամուտը տնօրինելու և վերահսկելու հնարավորությունը։
Պետությունը քարտային համակարգի ընդլայնումը գնահատում է որպես անկանխիկ վճարումների տարածման և կենսաթոշակառուների եկամուտներն ավելացնելու միջոց։
Համակարգից օգտվողները քարտով կատարված գնումների դիմաց ստանում են հետվճար՝ ամսական առավելագույնը 10 հազար դրամ։
Սակայն բարեփոխման արագ ընդլայնումը նաև հավասարության խնդիր է բացահայտել․ նույն քարտը մի տարեցի համար լրացուցիչ եկամուտ ստանալու գործիք է, մյուսի համար՝ սեփական գումարից օգտվելու նոր խոչընդոտ։
Քարտը մեկի համար լրացուցիչ եկամուտ ստանալու գործիք է, մյուսի համար՝ սեփական գումարից օգտվելու խոչընդոտ
Խնդիրը ոչ թե քարտ ունենալն է, այլ դրանից օգտվելը
Կենսաթոշակների անկանխիկ վճարման գործընթացն սկսվել է փուլերով։ Դեռևս 2026 թ․ հունվարի 7-ի դրությամբ 50,278 շահառու կենսաթոշակը կամ նպաստը կանխիկ էր ստանում։ Փետրվարի 20-ին նրանց թիվը նվազեց մինչև 19,567։
Այս տվյալները ներկայացված են Աշխատանքի և սոցիալական հարցերի նախարարության՝ կենսաթոշակների և նպաստների բացառապես անկանխիկ վճարմանն անցնելու մասին նախագծի հիմնավորման մեջ։
Ամբողջական անցումից հետո դժվարությունները հատկապես տեսանելի դարձան այն տարեցների շրջանում, որոնք շատ բարձր տարիքի են, միայնակ են, ունեն տեղաշարժման կամ առողջական խնդիրներ, չեն օգտվում սմարթֆոնից կամ իրենց բնակավայրում չունեն հասանելի բանկոմատ ու բանկային մասնաճյուղ։
Տարեցների տնային և ցերեկային խնամք իրականացնող կազմակերպությունները դարձել են այն միջանկյալ օղակը, որը փորձում է մարդկանց սովորեցնել քարտով վճարել կամ նրանց համար որևէ այլ լուծում գտնել։
«Առաքելություն Հայաստան» կազմակերպությունը տարբեր մարզերում տարեցների համար տնային և ցերեկային խնամք է ապահովում։ Կազմակերպության Նոր Նորք և Ավան մասնաճյուղերի պատասխանատու Թամարա Մնացականյանի խոսքով՝ ցերեկային խնամքից օգտվող 65–80 տարեկան շահառուներից շատերին հնարավոր է սովորեցնել քարտից օգտվել կամ ուղեկցել բանկ։ Բայց տնային խնամքի կարիք ունեցողները և 80 տարեկանից բարձր քաղաքացիները հաճախ ունեն տեղաշարժման սահմանափակումներ, և նրանց համար քարտային վճարումները կազմակերպելը շատ ավելի բարդ է։
«95 տարեկան պապիկ ունենք։ Նա չի ընդունում քարտային համակարգը, իր թոշակը կանխիկ է ուզում ստանալ։ Ընդհանրապես, 80-ից բարձր տարիքի մարդիկ չեն ընկալում քարտային ու առցանց համակարգը, համակարգչից ու սմարթֆոնից չեն կարողանում օգտվել։
Մեծ մասը լավագույն դեպքում «կոճակով» հեռախոս ունի, որոշները նույնիսկ բջջային հեռախոսահամար չունեն, քաղաքային կապից են օգտվում։ Իսկ քարտ ստանալու համար հեռախոսահամար է անհրաժեշտ», – ասում է Մնացականյանը։
Թվային միջավայրում վերահսկողության զգացումը կորչում է
«Տարեցների առողջության և խնամքի ապահովման ասոցիացիայի» սոցիալական ծրագրերի համակարգող Լիլիթ Մուրադյանը քարտային համակարգը մեկ քայլ առաջ է համարում, բայց ընդգծում է՝ դրա արդյունքը կախված է նաև նրանից, թե որքանով են տարեցները տեղեկացված և պատրաստ օգտվելու նոր գործիքից։
Ասոցիացիայի փորձով՝ քարտային վճարումների մասին կարճ դասընթացներից հետո շատ կենսաթոշակառուներ կարողացել են ինքնուրույն վճարել քարտով։ Այսինքն՝ խնդիրը միայն քարտային համակարգը չէ, այլև մարդկանց՝ փոփոխությանը հարմարվելու համար անհրաժեշտ աջակցությունը և խոցելի խմբերի տարբեր կարիքները հաշվի առնելը։
«Երբ գումարը տեղափոխվում է թվային միջավայր, թոշակառուի մոտ վերահսկողության զգացումը կորչում է։ Հաճախ ասում են՝ չեմ կարողանում հասկանալ, թե որքան գումար է մնացել։ Այդ անորոշությունն էլ անվստահություն է առաջացնում համակարգի հանդեպ», – ասում է Մուրադյանը։
Նրա խոսքով՝ հեռավոր գյուղերի տարեցները դժգոհում են բանկոմատների անհասանելիությունից․ գումարը կանխիկացնելու համար երբեմն պետք է հասնեն քաղաք։ Իսկ միայնակ, անկողնային կամ տեղաշարժման խնդիր ունեցող մարդկանց դեպքում դժվարությունները բազմապատկվում են։
«Մարդը կարող է ապրել բարձր հարկում, օգտվել սայլակից, իսկ շենքը մատչելի չլինի։ Տանել-բերելու բազմաթիվ խնդիրներ են առաջանում, մինչդեռ մեր աջակցության ցանցը նեղ է», – ասում է նա։
Այս պայմաններում քարտը մեկ ուրիշին փոխանցելը դառնում է ոչ թե ընտրություն, այլ կենսաթոշակից օգտվելու միակ գործնական ճանապարհը։ Սակայն քարտի և դրա գաղտնաբառի փոխանցումը երրորդ անձի նշանակում է փոխանցել նաև հաշվիդ նկատմամբ փաստացի վերահսկողությունը։
Եթե կենսաթոշակառուն ուզում է ստանալ անկանխիկ գնումների համար նախատեսված հետվճարը, «օգնությունը» չի սահմանափակվում միայն բանկոմատից գումար հանելով։ Երբեմն ուրիշի միջոցով պետք է կազմակերպել նաև ամսվա գնումները։
Պետության առաջարկած լուծումը՝ քարտը հասցնել տուն և աջակցել վճարումներին
ՀՀ Աշխատանքի և բարեկեցության նախարարությունը (խմբագրից․ հարցազրույցներն արվել են, երբ գերատեսչությունը դեռ կոչվում էր «Աշխատանքի և սոցիալական հարցերի նախարարություն») ընդունում է, որ շահառուների մի մասը չի կարող այցելել բանկ՝ հաշվի պայմանագիր կնքելու, քարտ ստանալու և այն ակտիվացնելու համար։ Այդ պատճառով մշակվել է սուրհանդակային ծառայության մեխանիզմ։
Կառավարության որոշման համաձայն, բանկերը քարտի տրամադրումը կարող են կազմակերպել սուրհանդակային ծառայության կամ իրենց աշխատակիցների միջոցով։ Մեխանիզմը վերաբերում է 85 տարին լրացած, ֆունկցիոնալության ծանր կամ խորը սահմանափակում ունեցող և տեղաշարժման այլ սահմանափակումներ ունեցող շահառուներին։
Սակայն քարտը տուն հասցնելը դեռ չի նշանակում, որ մարդը կարող է ինքնուրույն օգտվել դրանից։ Սուրհանդակային ծառայությունը լուծում է բանկ հասնելու և քարտ ստանալու խնդիրը, բայց ոչ հաշվի մնացորդը ստուգելու, քարտով առևտուր անելու կամ սեփական գումարը մեկ ուրիշին չվստահելու հարցերը։
Նախարարության կենսաթոշակային ապահովության և այլ դրամական վճարների վարչության պետ Անահիտ Գալստյանի խոսքով՝ բանկային ծառայություններից օգտվելու դժվարություն ունեցող շահառուներին պետք է աջակցեն Միասնական սոցիալական ծառայության սոցիալական աշխատողները։
Վերջերս ընդունված կառավարության որոշմամբ այդ ընթացակարգը հստակեցվել է։ Եթե շահառուն առողջական ծանր վիճակի, ֆիզիկական խնդիրների կամ տեղաշարժման սահմանափակման պատճառով չի կարող ինքնուրույն կատարել բանկային քարտի փոխանցման, ակտիվացման կամ անհրաժեշտ փաստաթղթերի ստորագրման գործողությունները, գործընթացը կարող է կազմակերպվել բանկի կողմից՝ Միասնական սոցիալական ծառայության ներկայացուցչի մասնակցությամբ։
Այսինքն՝ նման խնդիր ունեցող կենսաթոշակառուները կամ նրանց հարազատները կարող են դիմել Միասնական սոցիալական ծառայություն, որտեղ յուրաքանչյուր դեպք պետք է դիտարկվի անհատապես՝ հաշվի առնելով անձի առողջական վիճակը, հաշմանդամության կամ տեղաշարժման սահմանափակումների բնույթը։
Հետվճարից օգտվողներն ավելացել են, բայց թե նրանցից քանիսն են օգտվում ինքնուրույն՝ տվյալներ չկան։
Պաշտոնական տվյալներով՝ քարտային գնումների դիմաց հետվճար ստացող շահառուների թիվը կտրուկ աճել է։ 2022 թ-ին ծրագրից օգտվել է 16,903 մարդ, իսկ 2026 թ․-ի հունիսի տվյալով՝ 546,322։ Նրանցից շուրջ 216 հազարը համակարգին միացել է ընթացիկ տարվա առաջին հինգ ամիսներին։
Նախարարությունում ակնկալում են, որ հետվճար ստացողների թիվը կարող է անցնել 600,000-ը։ Ներկայացված տվյալներով՝ մեկ անձի միջին հետվճարը միայն հունիսին կազմել է 8057 դրամ, ուստի պետությունը շահառուներին փոխանցել է ընդհանուր շուրջ 4.4 մլրդ դրամ։
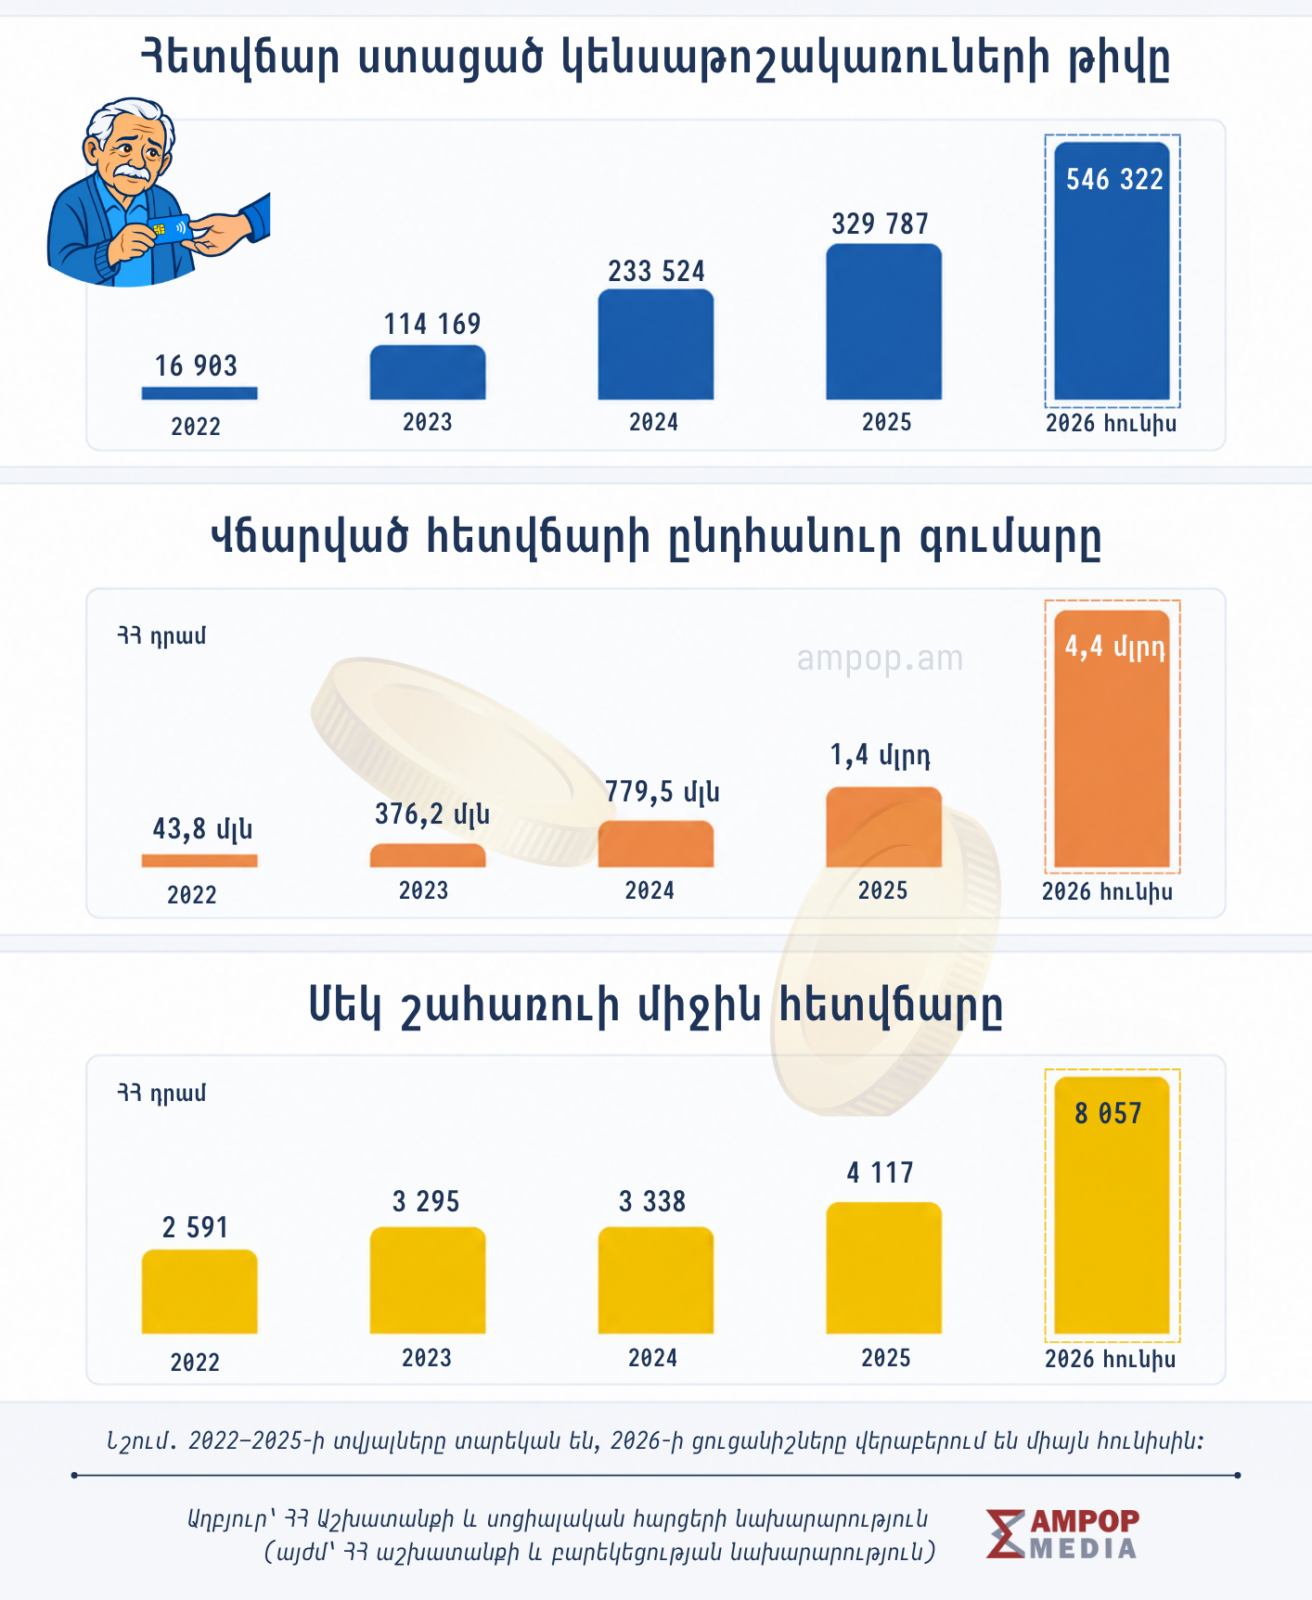
Եվ եթե նախկինում կենսաթոշակների միայն կանխիկ վճարման ծառայության դիմաց պետբյուջեից տարեկան մոտ 600 մլն դրամ էր հատկացվում, ապա այժմ 2026 թ․-ի բյուջեով «Կենսաթոշակների և այլ դրամական վճարների իրականացման ապահովում» միջոցառման համար հատկացված 603.3 մլն դրամից ընդամենը 150 մլն դրամն է հատկացվել հունվար–ապրիլ ամիսներին «Հայփոստի» միջոցով կանխիկ վճարումների համար։
Նույն միջոցներից փոխհատուցվել են բանկերի սուրհանդակային ծառայությունների ծախսերը։ Նախնական գնահատմամբ՝ այդ ծառայության կարիքը կարող է ունենալ շուրջ 15 հազար մարդ, իսկ ծախսը կարող է կազմել ընդամենը 50 մլն դրամ։
«Սատանան այնքան վախենալու չէ, որքան թվում է» ժողովրդական այս ասացվածքն է մեջբերում Անահիտ Գալստյանը, երբ խոսքը վերաբերում է դժվարություններին։
Նրա կարծիքով՝ օգտվողների թվի աճը ցույց է տալիս, որ «մենք ավելի շատ պատկերացնում ենք, որ խնդիրներ կան, քան որ այդ խնդիրներն իրականում կան»։
«Բնականաբար, դժվարություն ունեցողներ կլինեն, բայց չեմ կարծում՝ նրանց թիվն այնքան է, որքան պատկերացնում ու որից վախենում ենք», – ասում է նա։
Սակայն հետվճար ստացողների թիվը ցույց է տալիս միայն այն, որ տվյալ քարտով անկանխիկ գործարքներ կատարվել են։ Մինչդեռ այն ցույց չի տալիս՝ գործարքը կատարել է հենց կենսաթոշակառո՞ւն, ընտանիքի անդա՞մը, թե՞ մեկ ուրիշը։ Այս ցուցանիշը չի չափում նաև՝ արդյոք տարեց մարդը գիտի՞ իր հաշվի մնացորդը, ի՞նքն է որոշում ծախսերը և պահպանում քարտի ու գաղտնաբառի վերահսկողությունը։
Հենց այստեղ է համակարգի հիմնական բացը․ անկանխիկ գործարքների աճը դեռ չի նշանակում, որ բոլոր կենսաթոշակառուների համար ծառայությունը հավասարապես հասանելի է դարձել։
Իսկ տարեց մարդու համար սեփական կենսաթոշակի նկատմամբ իրական վերահսկողությունն սկսվում է ոչ թե քարտ ունենալուց, այլ առանց ուրիշից կախված լինելու այն օգտագործելու հնարավորությունից։
Ինչու է պետությունը շարունակում խրախուսել քարտային վճարումները
Կենսաթոշակների քարտային վճարման համակարգը միայն սոցիալական քաղաքականության հարց չէ։ Այն նաև անկանխիկ շրջանառությունը մեծացնելու և առևտուրն ավելի տեսանելի դարձնելու գործիք է։
Կանխիկ վճարումների դեպքում տնտեսվարողը կարող է չտրամադրել ՀԴՄ կտրոն կամ ամբողջությամբ չարձանագրել վաճառքը։ Քարտային վճարումների դեպքում գործարքն ավելի տեսանելի է դառնում թե՛ բանկային համակարգի, թե՛ հարկային մարմնի համար։
Պետական եկամուտների կոմիտեի տվյալներով՝ 2026-ի մայիսին ՀԴՄ շրջանառության մեջ անկանխիկ վճարումների բաժինը կազմել է 45%՝ նախորդ տարվա նույն ամսվա 29%-ի փոխարեն։
Այսինքն՝ քարտային վճարումների խրախուսումը ոչ միայն փոխում է կենսաթոշակառուների վճարման ձևը, այլև մեծացնում է առևտրի փաստացի շրջանառության տեսանելիությունը։
ՊԵԿ մամուլի պատասխանատու Լուսինե Մկրտչյանի խոսքով՝ անկանխիկ վճարումը չընդունելու վերաբերյալ բողոքներ լինում են, բայց բողոք ներկայացնողը միշտ չէ, որ նշում է՝ կենսաթոշակառու է, թե ոչ։ Ըստ նրա՝ յուրաքանչյուր դեպքում գնահատվում է ռիսկը, և եթե այն հիմնավորվում է, իրականացվում է համապատասխան վարչարարություն։
ՊԵԿ-ի տվյալներով՝ 2026 թ․-ի հունվար-մայիս ամիսներին 239 ստուգում է իրականացվել, որոնցից 115-ում արձանագրվել է խախտում, իսկ կիրառված տուգանքների ընդհանուր չափը կազմել է 39.7 մլն դրամ։
Միաժամանակ քարտային վճարումները բիզնեսի համար նաև ծախս են նշանակում։ POS տերմինալներով կատարված գործարքների համար տնտեսվարողները վճարում են միջնորդավճարներ, որոնք սահմանում են բանկերը՝ իրենց պայմաններով և սակագներով։ Կենտրոնական բանկի տվյալներով՝ ստանդարտ POS տերմինալներով իրականացվող քարտային վճարումների միջին միջնորդավճարները վերջին տարիներին նվազել են՝ 2022թ․-ի 1.73%-ից 2025թ․-ին հասնելով 1.57%-ի։
Պարզ օրինակով՝ եթե մթերային խանութում քարտային վճարումների շրջանառությունը կազմում է 1 մլն դրամ, ապա 2022-ին սպասարկող բանկին վճարված միջնորդավճարը միջինում կարող էր կազմել մոտ 17,300 դրամ։ 2026 թ-ի մարտի 1-ից հետո Arca քարտերով վճարումների դեպքում այն կարող է կազմել առավելագույնը 5,000 դրամ, իսկ Visa և Mastercard տեղական քարտերով վճարումների դեպքում՝ առավելագույնը 9000 դրամ։
Այս թվերը ցույց են տալիս, թե ինչու է պետությունը շահագրգռված քարտային վճարումների ընդլայնմամբ։ Համակարգը մեծացնում է անկանխիկ շրջանառությունը, առևտուրը դարձնում է ավելի տեսանելի հարկային մարմնի համար, իսկ բանկային միջնորդավճարների նվազեցմամբ փորձում է մեղմել տնտեսվարողների բեռը։
Բայց կենսաթոշակառուի տեսանկյունից համակարգի հաջողությունը միայն անկանխիկ գործարքների աճով չի չափվում։ Հիմնական հարցը մնում է՝ արդյոք տարեց մարդը կարողանո՞ւմ է իր քարտն օգտագործել ինքնուրույն, անվտանգ և առանց ուրիշից կախում ունենալու։
Հեղինակ՝ Անահիտ Հարությունյան
Ինֆոգրաֆիկը՝ Կարինե Դարբինյանի
Հիմնական պատկերը ստեղծված է ԱԲ գործիքով
ՈՒՇԱԴՐՈՒԹՅՈՒՆ © Ampop.am կայքի նյութերն ու «Ամփոփ Մեդիա» տարբերանշանը կրող վիզուալ պատկերներն այլ աուդիովիզուալ հարթակներում հրապարակել հնարավոր է միմիայն «Ամփոփ Մեդիայի» և/կամ ԼՀԱ-ի ղեկավարության հետ համապատասխան համաձայնության դեպքում:
Փորձագետի կարծիք
Հրապարակվել է` 15/09/2026